
বাংলাদেশ শুক্রবার, ২৩ অক্টোবর ২০২৬
বাংলাদেশ শুক্রবার, ২৩ অক্টোবর ২০২৬
শিরোনাম
নিজস্ব প্রতিবেদক | ০৭:৪২ পিএম, ২০২৬-০৯-০৫
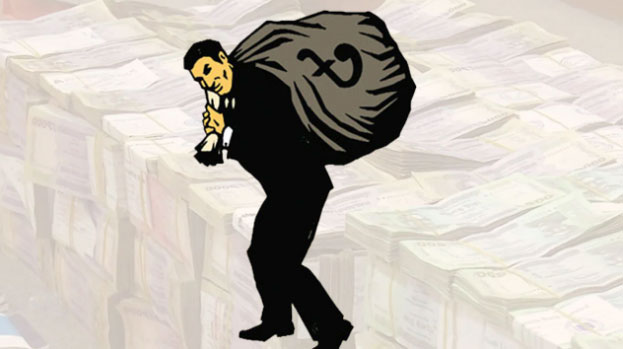
ব্যাংক থেকে দুই লাখ টাকা ঋণ নিয়ে কিস্তি দিতে দেরি হলেই গ্রাহকের মোবাইলফোনে এসএমএস যায়। বাড়িতে পাঠানো হয় নোটিশ। একপর্যায়ে হয় মামলাও। অথচ হাজার কোটি টাকা ঋণ নিয়ে বছরের পর বছর তা পরিশোধ না করা অনেক বড় ঋণখেলাপি নানা নীতি সুবিধা পান। বাংলাদেশে এমন অভিযোগ দীর্ঘদিনের। অনলাইনক্যালকুলেটর ব্যবহার
দেশে খেলাপি ঋণের পরিমাণও ধাপে ধাপে বেড়ে বড় আকার ধারণ করেছে। ২০০৯ সালে ব্যাংক খাতে খেলাপি ঋণ ছিল ২২ হাজার কোটি টাকা। ২০২৪ সালের জুনে তা বেড়ে দাঁড়ায় ২ লাখ ১ হাজার কোটি টাকায়। ২০২৬ সালের মার্চে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা।
বিজ্ঞাপন
অর্থাৎ দুই দশকেরও কম সময়ে খেলাপি ঋণের বোঝা বেড়েছে সাড়ে পাঁচ লাখ কোটি টাকার বেশি।
বাংলাদেশ ব্যাংকের নীতি সহায়তাসহ নানা পদক্ষেপের পরো পরিস্থিতির খুব একটা উন্নতি হয়নি। সর্বশেষ তথ্য অনুযায়ী, ২০২৫ সালের জুন শেষে ব্যাংক খাতে খেলাপি ঋণের স্থিতি দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫ কোটি টাকা। এটি মোট বিতরণ করা ঋণের ৩২ দশমিক ৭৮ শতাংশ বলে বাংলাদেশের একাধিক স্থানীয় গণমাধ্যমে বাংলাদেশ ব্যাংকের বরাত দিয়ে তথ্য প্রকাশ করা হয়েছে।
এ অবস্থায় খেলাপি ঋণ আদায়ে কঠোর বা শাস্তিমূলক ব্যবস্থা নেওয়ার বদলে সরকার ও বাংলাদেশ ব্যাংক আবারও ছাড় দেওয়ার নীতি নিয়েছে।
মূলত ছাড়ের মাধ্যমে খেলাপিদের কাছ থেকে অর্থ আদায় করতে চাইছে কেন্দ্রীয় ব্যাংক। তবে এই কৌশল কতটা কার্যকর হবে, তা নিয়ে প্রশ্ন রয়েছে।
অর্থনীতিবিদদের অনেকে বলছেন, দেশের আর্থিক খাতের বর্তমান ভঙ্গুর অবস্থায় খেলাপি ঋণ আদায়ে বাংলাদেশ ব্যাংকের হাতে খুব বেশি বিকল্প নেই। তবে নেওয়া কৌশলের সফলতা নির্ভর করবে এর বাস্তবায়ন এবং রাজনৈতিক সদিচ্ছার ওপর। ইতিহাসেরবই পড়ুন
আর্থিক খাতসংশ্লিষ্ট ব্যক্তিরা মনে করেন, ঋণ দেওয়ার ক্ষেত্রে কঠোর তদারকি নিশ্চিত করা না গেলে পরিস্থিতি আরো খারাপ হতে পারে। তাদের মতে, ব্যাংকিং খাতকে বাঁচাতে নীতি সহায়তার পাশাপাশি কঠোর হওয়ার দৃষ্টান্তও তৈরি করতে হবে। তা না হলে ছয় লাখ কোটি টাকার খেলাপি ঋণ আগামী বছর আট লাখ কোটি টাকায় পৌঁছাতে বেশি সময় লাগবে না।
শাস্তি কেন হয় না
২০২৪ সালে আন্দোলনের মুখে আওয়ামী লীগ সরকারের পতনের পর দেশের আর্থিক খাতের দুরবস্থা নিয়ে নতুন করে আলোচনা শুরু হয়। সরকার পরিবর্তনের পর খাতাকলমে নানা পদক্ষেপ নেওয়া হলেও খেলাপি ঋণ কমেনি। বরং বেড়েই চলেছে।
বিশ্লেষকদের মতে, খেলাপি ঋণ বাড়ার পেছনে মূলত তিনটি কারণ রয়েছে। এগুলো হলো রাজনৈতিক প্রভাবের কারণে অপরিণামদর্শী ঋণ দেওয়া, তদারকির ঘাটতি এবং ব্যাংকের পরিচালকদের নামে-বেনামে ঋণ নেওয়া। রাজনৈতিকবিশ্লেষণ পরিষেবা
গত দুই দশকে দেশের কয়েকটি শিল্পগোষ্ঠী ও ব্যাংকের আর্থিক কেলেঙ্কারিও খেলাপি ঋণ বাড়িয়েছে বলে অভিযোগ রয়েছে।
পরিস্থিতি এমন পর্যায়ে পৌঁছেছে যে খেলাপি ঋণের বিপরীতে ব্যাংকগুলোকে নির্দিষ্ট হারে যে অর্থ প্রভিশন হিসেবে রাখতে হয়, অনেক ব্যাংক সেটিও রাখতে পারছে না। এতে ব্যাংকগুলোর তারল্যসংকট আরো গভীর হচ্ছে।
বিশ্বের বিভিন্ন দেশে ঋণখেলাপি নিয়ন্ত্রণে কঠোর ব্যবস্থা নেওয়ার নজির রয়েছে। যুক্তরাষ্ট্রে বড় ঋণখেলাপিদের ক্রেডিট স্কোর শূন্য হয়ে যায়। ফলে তারা নতুন করে ঋণ পাওয়ার সুযোগ হারান। চীনেও ঋণখেলাপিদের ‘সামাজিক ক্রেডিট ব্ল্যাকলিস্টে’ রাখা হয়।
প্রতিবেশী ভারতেও ‘ইনসলভেন্সি অ্যান্ড ব্যাংক্রাপ্টসি কোড’-এর মাধ্যমে বড় ঋণখেলাপি কোম্পানির সম্পদ নিলাম করা হয়।
বাংলাদেশে ঋণ আদায়ের জন্য অর্থঋণ আদালত এবং সংশ্লিষ্ট আইন থাকলেও বড় ঋণখেলাপিদের বিরুদ্ধে দৃশ্যমান কঠোর ব্যবস্থা নেওয়ার উদাহরণ কম। অনলাইনক্যালকুলেটর ব্যবহার
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) অধ্যাপক ড. মো. আহসান হাবীব বলেন, বিদ্যমান আইনে ‘উইলফুল ডিফল্টার’—অর্থাৎ ইচ্ছাকৃতভাবে ঋণ পরিশোধ না করা ব্যক্তিদের ক্ষেত্রে কঠোর ব্যবস্থা নেওয়া এখনো সম্ভব হয়নি। বিষয়টি পরিষ্কার।
এ ছাড়া ব্যবস্থা নেওয়ার ক্ষেত্রে বেশ কিছু আইনি জটিলতাও রয়েছে বলে মনে করেন অর্থনীতিবিদেরা।
অর্থঋণ আদালতে মামলা নিষ্পত্তি হতে পাঁচ থেকে সাত বছর পর্যন্ত সময় লাগে। ফলে ব্যাংকগুলো নিজেরাই মামলা করতে খুব একটা আগ্রহী হয় না। মামলা করলে আর্থিক প্রতিবেদনে নেতিবাচক প্রভাব পড়ার আশঙ্কাও থাকে।
বড় ঋণখেলাপিদের বেশির ভাগই বড় শিল্পগোষ্ঠী। এসব প্রতিষ্ঠানের কারখানায় বিপুলসংখ্যক শ্রমিক কাজ করেন। রপ্তানিতেও তাদের বড় অবদান রয়েছে। সরকার ও ব্যাংকের মধ্যে এমন একটি ধারণা কাজ করে যে এসব প্রতিষ্ঠানের ওপর চাপ সৃষ্টি করলে কারখানা বন্ধ হয়ে যেতে পারে। এতে বেকারত্ব বাড়তে পারে।
ফলে এসব প্রতিষ্ঠানকে ‘বাঁচিয়ে রাখার’ নীতি বারবার নেওয়া হয়। মামলা হলেও তা বছরের পর বছর ঝুলে থাকে। এর মধ্যে রাজনৈতিক প্রভাব খাটিয়ে পুনঃতফসিল বা ঋণ অবলোপনের সুযোগ তৈরি হয়।
ঋণখেলাপির বিষয়টি দেওয়ানি হওয়ায় ব্যাংককে মামলা করে অর্থ আদায় করতে হয়। বড় ঋণখেলাপিরা আবার নামী আইনজীবী নিয়োগ করে মামলা দীর্ঘায়িত করার সুযোগ পান।
বেসরকারি ব্যাংকের ক্ষেত্রে আরেকটি বড় সমস্যা হলো রক্ষকেরই ভক্ষক হওয়ার প্রবণতা। অনেক সময় ব্যাংকের পরিচালক নিজের বা আত্মীয়ের প্রতিষ্ঠানের নামে ঋণ নেন। এতে জবাবদিহির ঘাটতি তৈরি হয়।
বড় ঋণখেলাপিদের জন্য নতুন ছাড়
ক্ষতিগ্রস্ত ঋণগ্রহীতা প্রতিষ্ঠানের ব্যবসা ও আর্থিক ব্যবস্থা পুনর্গঠনে নীতি সহায়তা দিতে গত ৩১ আগস্ট একটি সার্কুলার জারি করেছে বাংলাদেশ ব্যাংক। ইতিহাসেরবই পড়ুন
এতে এক হাজার কোটি টাকার বেশি খেলাপি ঋণ রয়েছে—এমন ঋণগ্রহীতাদের ঋণ পুনঃতফসিল বা নবায়নের পর তা পরিশোধে ১৫ বছর সময় দেওয়ার কথা বলা হয়েছে। প্রথম দুই বছর কোনো কিস্তি দিতে হবে না বলেও উল্লেখ করা হয়েছে।
এই সুবিধা নিতে আগ্রহীদের সেপ্টেম্বর মাসের মধ্যেই আবেদন করতে বলা হয়েছে। আবেদনগুলো আগামী ডিসেম্বরের মধ্যে নিষ্পত্তি করবে ব্যাংকগুলো।
এর আগে ২০২৫ সালের ১৬ সেপ্টেম্বরও একটি প্রজ্ঞাপন জারি করেছিল বাংলাদেশ ব্যাংক। এতে ব্যাংকার-গ্রাহক সম্পর্কের ভিত্তিতে বিদ্যমান খেলাপি ঋণের স্থিতির ওপর কমপক্ষে ২ শতাংশ নগদ অর্থ জমা দেওয়ার কথা বলা হয়েছিল।
ঋণ নিয়মিত হলে দুই বছরের গ্রেস পিরিয়ডসহ তা পরিশোধে ১০ বছর সময় দেওয়ার কথা জানানো হয়েছিল।
অন্যদিকে অর্থনীতিতে গতি ফেরাতে সেপ্টেম্বর থেকে ডিসেম্বর পর্যন্ত ভর্তুকি সুদে ৬০ হাজার কোটি টাকার প্রণোদনা তহবিলের ঘোষণাও দেওয়া হয়েছে।
বড় ঋণখেলাপিদের এ ধরনের সুবিধা দেওয়া নিয়ে অবশ্য আলোচনা ও সমালোচনা চলছে।
বাংলাদেশ ব্যাংকের ব্যাখ্যা
বড় ঋণখেলাপিদের ছাড় দেওয়ার বিষয়ে সম্প্রতি ব্যাখ্যা দিয়েছে বাংলাদেশ ব্যাংক। সেখানে খেলাপি ঋণ বাড়ার তিনটি প্রধান কারণ তুলে ধরা হয়েছে।
প্রথম কারণ হিসেবে বৈশ্বিক পরিস্থিতির কথা বলা হয়েছে। বাংলাদেশ ব্যাংকের ভাষ্য, মধ্যপ্রাচ্যের যুদ্ধ ও জ্বালানি সংকটে রপ্তানিমুখী শিল্পের উৎপাদন ব্যাহত হয়েছে। এতে ঋণ পরিশোধের সক্ষমতা কমেছে।
দ্বিতীয় কারণ হলো সুদের চাপ। বাজারভিত্তিক সুদহারের কারণে ব্যবসায়ীদের সুদ ব্যয় বেড়েছে। অন্যদিকে বিক্রি কমে যাওয়ায় ঋণ পরিশোধ কঠিন হয়েছে।
তৃতীয় কারণ হিসেবে ১৮ মাসের রোডম্যাপের কথা বলা হয়েছে। খেলাপি ঋণ কমাতে বাংলাদেশ ব্যাংক যে রোডম্যাপ ঘোষণা করেছে, তার অংশ হিসেবেই বড় ঋণগ্রহীতাদের অতিরিক্ত সময় দেওয়া হচ্ছে বলে জানিয়েছে কেন্দ্রীয় ব্যাংক।
বাংলাদেশ ব্যাংকের যুক্তি হলো, মামলা করে ১০ বছরে যে অর্থ আদায় করা সম্ভব হবে না, আলোচনার মাধ্যমে তার ৫০ শতাংশ এখনই আদায় করা গেলে ব্যাংকের তারল্য বাড়বে। পাশাপাশি কারখানা চালু থাকলে কর্মসংস্থানও রক্ষা পাবে।
ছাড়ের সুফল নিয়ে প্রশ্ন
বড় ঋণখেলাপিদের ক্ষেত্রে বাংলাদেশ ব্যাংকের নেওয়া ছাড়ের নীতি নিয়ে অর্থনীতিবিদদের মধ্যে সমালোচনা রয়েছে।
অনেক অর্থনীতিবিদ বলছেন, ঋণ পুনঃতফসিল করা হলে কাগজে-কলমে খেলাপি ঋণের পরিমাণ কমতে পারে। কিন্তু ব্যাংকের হাতে প্রকৃত অর্থ কতটা ফেরত আসবে, তা নিয়ে সংশয় রয়েছে।
এ ছাড়া ভালো ঋণগ্রহীতাদের সঙ্গে বৈষম্য তৈরি হওয়ার আশঙ্কাও রয়েছে। একই সঙ্গে এতে ‘অপরাধ করে পার পাওয়ার’ সংস্কৃতি তৈরি হতে পারে বলে মনে করেন অনেকে।
বেসরকারি গবেষণা প্রতিষ্ঠান সেন্টার ফর পলিসি ডায়ালগের (সিপিডি) সম্মাননীয় ফেলো মোস্তাফিজুর রহমান বলেন, এসব সুযোগ নিয়ে খেলাপিরা আরো খেলাপি হওয়ার দিকে যেতে পারেন। এ কারণেই বিষয়টি ব্যাংক-গ্রাহক সম্পর্কের ওপর ছেড়ে দেওয়া হয়েছে। এখানে ব্যাংকেরও বড় দায়িত্ব রয়েছে।
অর্থনীতিবিদেরা মনে করেন, শুধু নীতি সহায়তা দিয়ে সমস্যার সমাধান হবে না। ব্যাংক পরিচালকদের জবাবদিহি নিশ্চিত করতে হবে। রাজনৈতিক প্রভাবমুক্ত কমিশন প্রয়োজন। অর্থঋণ আদালতে দ্রুত বিচার নিশ্চিত করতে হবে। পাশাপাশি খেলাপিদের বিদেশ ভ্রমণ ও নতুন ব্যবসা করার ওপর নিষেধাজ্ঞার মতো কঠোর ব্যবস্থাও নেওয়ার পরামর্শ দিয়েছেন তারা। রাজনৈতিকবিশ্লেষণ পরিষেবা
বিআইবিএমের অধ্যাপক মো. আহসান হাবীব বলেন, ‘উইলফুল ডিফল্টারের’ যে সংস্কৃতি তৈরি হয়েছে, তা ভাঙা সহজ নয়। এ ক্ষেত্রে খুব শক্ত হাতে ব্যবস্থা নেওয়া প্রয়োজন। কিন্তু কেন্দ্রীয় ব্যাংক এখনো সেভাবে শক্ত অবস্থানে যায়নি।
তিনি আরো বলেন, দেওয়া সুবিধাগুলো যেন ‘উইলফুল ডিফল্টাররা’ অপব্যবহার করতে না পারেন। এসব সুবিধা দীর্ঘমেয়াদে নয়, স্বল্প সময়ের জন্যই দেওয়া উচিত।
তার মতে, এসব পদক্ষেপের পরও যারা ঋণের অর্থ ফেরত দেবেন না, তাদের ক্ষেত্রে কী ধরনের শাস্তিমূলক ব্যবস্থা নেওয়া হবে, সেটিও কেন্দ্রীয় ব্যাংককে ঠিক করতে হবে।
রাজনৈতিক সদিচ্ছাই বড় বিষয়
মোস্তাফিজুর রহমান মনে করেন, পুরো পরিকল্পনার সফলতা বা ব্যর্থতা রাজনৈতিক সদিচ্ছার ওপর নির্ভর করছে।
তার মতে, যতক্ষণ পর্যন্ত রাজনৈতিকভাবে ব্যাংকগুলোকে প্রভাবিত করা বন্ধ না হচ্ছে, ততক্ষণ পর্যন্ত এসব পদক্ষেপ আর্থিক খাতকে সুস্থ ধারায় ফেরাতে সীমিত সহযোগিতা করতে পারে।
তিনি মনে করেন, পরিস্থিতি থেকে বের হতে কিছু ঝুঁকিপূর্ণ সিদ্ধান্ত নিতে হবে। দ্রুত এ সংকট থেকে বের হওয়া সম্ভব নয়। এখন বাংলাদেশ ব্যাংক মূলত ঋণগুলো নিয়মিত করার চেষ্টা করছে। একই সঙ্গে ব্যাংকগুলোর ব্যালান্সশিট পরিষ্কার করার চেষ্টা চলছে। ইতিহাসেরবই পড়ুন
তবে মূল্যস্ফীতি নিয়ন্ত্রণে আনা এবং দেশি-বিদেশি বিনিয়োগ বাড়িয়ে সামষ্টিক অর্থনীতিতে স্বাভাবিক পরিস্থিতি ফিরিয়ে আনতে আরো সময় লাগবে বলে মনে করেন তিনি।
সূত্র: বিবিসি বাংলা


চট্টগ্রাম ব্যুরো : : বস্ত্র ও পাট প্রতিমন্ত্রী মো. শরীফুল আলম বলেছেন, বন্ধ আমিন জুট মিলসকে পুনরায় উৎপাদনমুখী করার মাধ্য...বিস্তারিত
মো. আরফান উদ্দীন : পৃথিবীর আর কোন দেশে বাংলাদেশের মতো প্রতিনিয়ত সড়ক দুর্ঘটনায় এত মানুষের প্রাণহানি ঘটে কি না, তা আমার...বিস্তারিত
নিজস্ব প্রতিবেদক : প্রতিদিন নানা কাজে ঘর থেকে বের হন মানুষ। কেউ যান কর্মক্ষেত্রে, কেউ বেড়াতে, কেউ জরুরি কাজে। কাজ শেষে ...বিস্তারিত
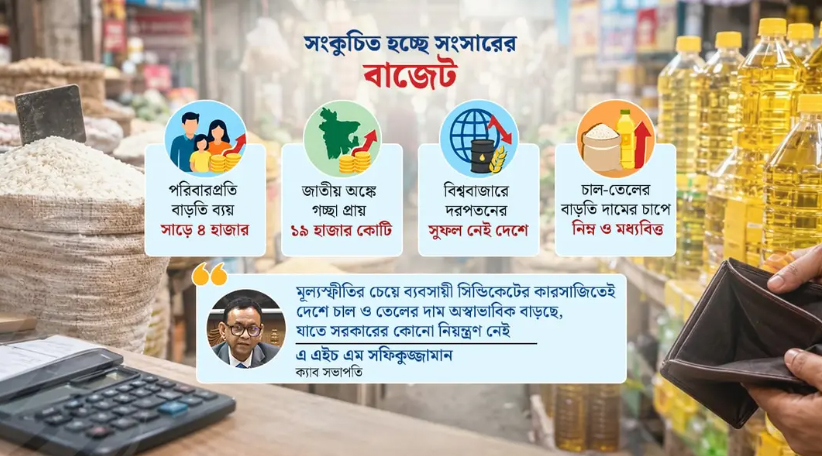
নিজস্ব প্রতিবেদক : চাল ও ভোজ্যতেল, প্রতিদিনের খাদ্যতালিকার এই দুই অপরিহার্য পণ্যের দাম বাড়লে তার সরাসরি প্রভাব পড়à§...বিস্তারিত
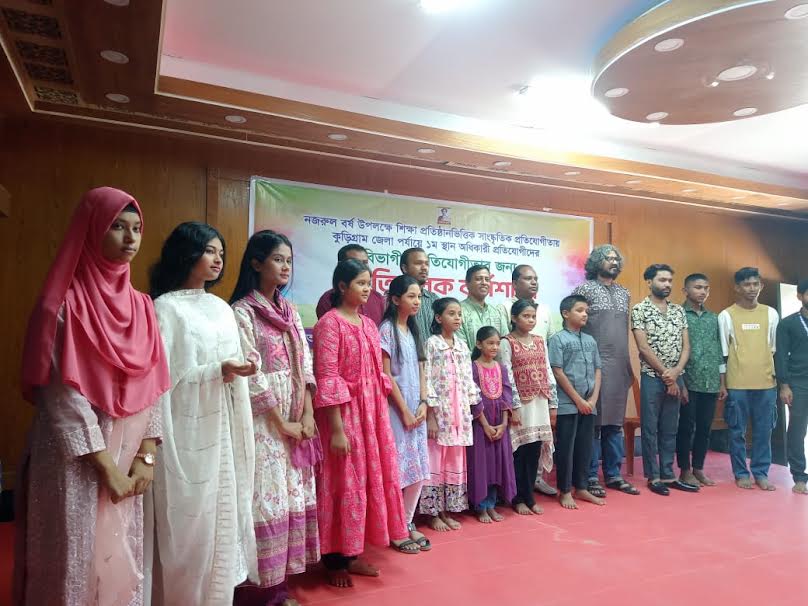
আমাদের বাংলা ডেস্ক : : কুড়িগ্রাম প্রতিনিধি : নজরুল বর্ষ উপলক্ষে শিক্ষা প্রতিষ্ঠানভিত্তিক সাংস্কৃতিক প্রতিযোগিতায় কà§...বিস্তারিত
চট্টগ্রাম ব্যুরো : : মা ইলিশের নিরাপদ প্রজনন এবং ইলিশের উৎপাদন বৃদ্ধি করাকে কেন্দ্র করে ৮ অক্টোবর থেকে ২৯ অক্টোবর ২০২৬ ...বিস্তারিত


নোয়াখালী প্রতিনিধি : : নোয়াখালীর বেগমগঞ্জের দশম শ্রেণির এক স্কুলছাত্রী (১৭) গণধর্ষণের শিকার হয়েছে। এ ঘটনায় সম্পৃক্তার অà¦...বিস্তারিত

আন্তর্জাতিক ডেস্ক : : সৌদি ট্রাফিক কর্তৃপক্ষ জানিয়েছে যে, স্পীড লিমিট এর চাইতে অধিক গতিতে যানবাহন চালানো ব্যক্তিদের উপà¦...বিস্তারিত


© সর্বস্বত্ব স্বত্বাধিকার সংরক্ষিত ২০১৯ - © 2026 Dainik Amader Bangla | Developed By Muktodhara Technology Limited